
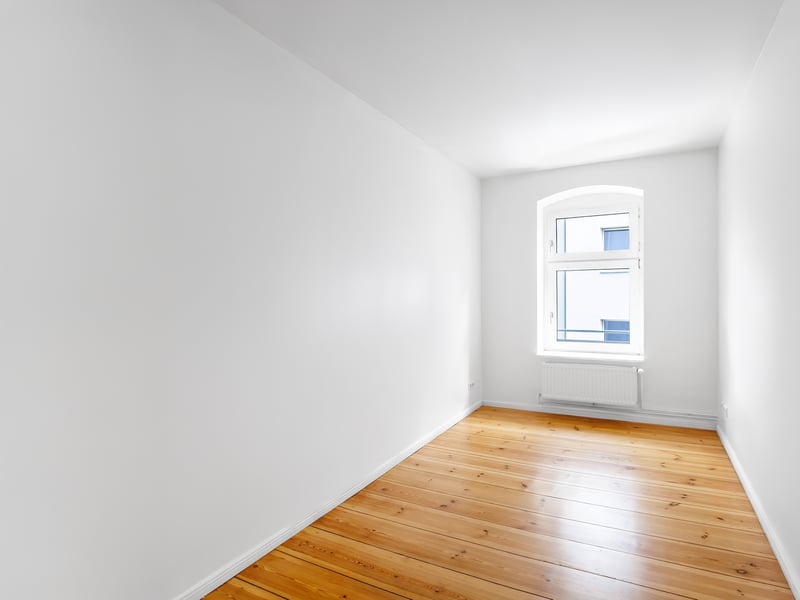
#8277 · Charlottenburg
Heute einziehen, für morgen planen. Rund 124 m² in Charlottenburg.
~124 m² · 4 Zimmer
469.000 €
Merken und vergleichen Bis zu vier Objekte nebeneinander.
#8277 · Charlottenburg
~124 m² · 4 Zimmer
469.000 €
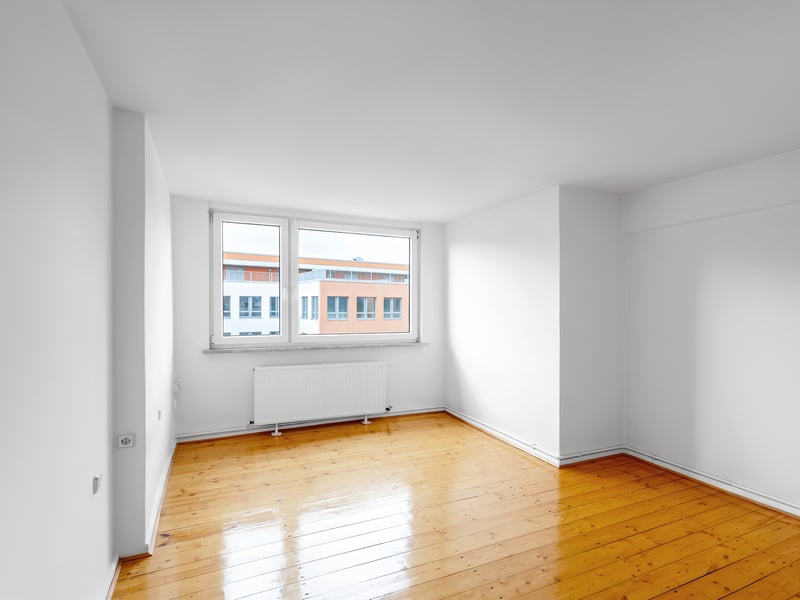
#8290 · Charlottenburg
~81 m² · 3 Zimmer
346.000 €
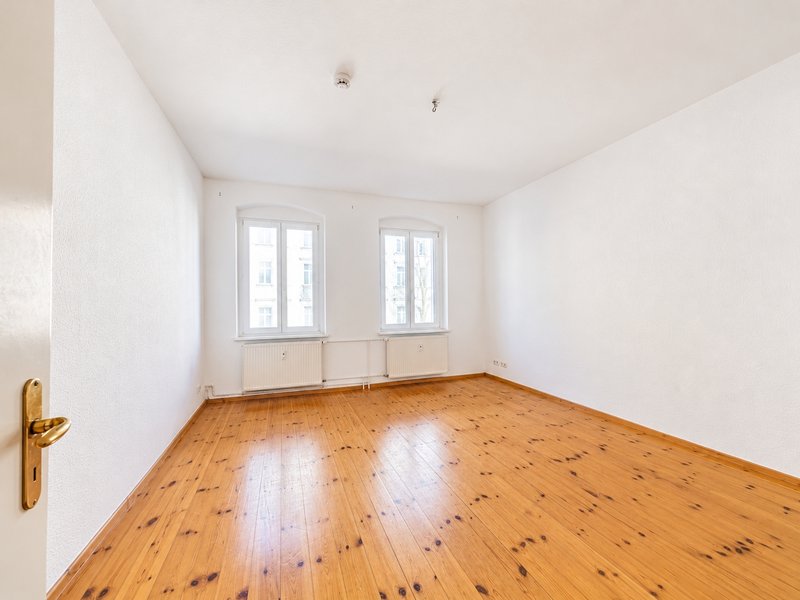
#8297 · Friedrichshain
~82 m² · 3 Zimmer
389.000 €
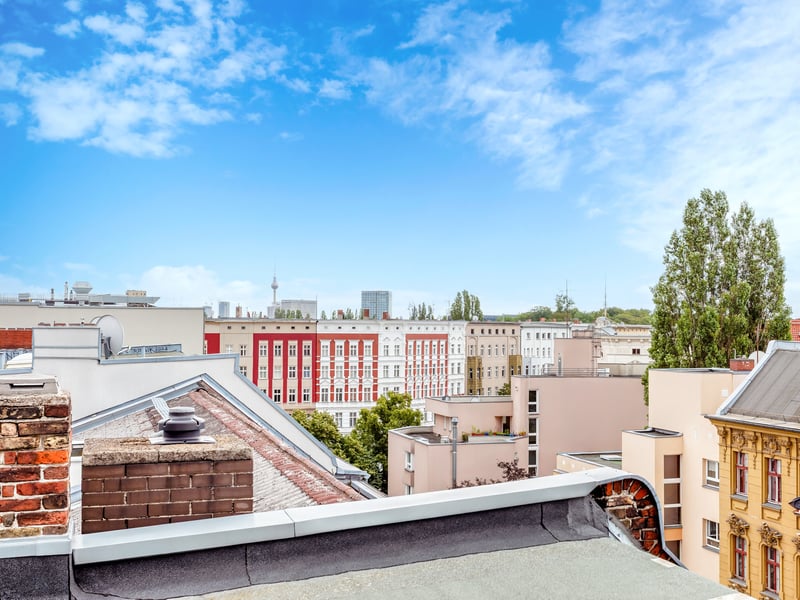
#8225 · Moabit
~181 m² · 4 Zimmer
280.000 €
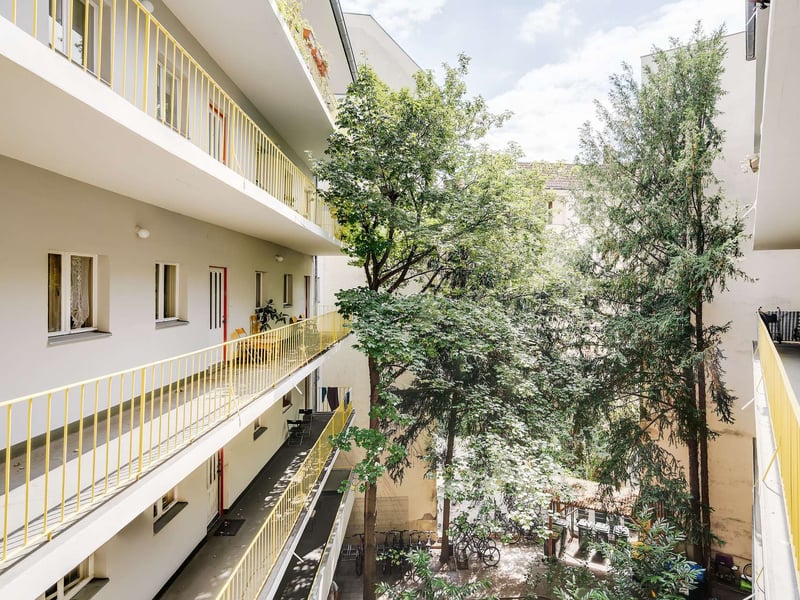
#12050_3 · Neukölln
~38 m² · 2 Zimmer
169.000 €
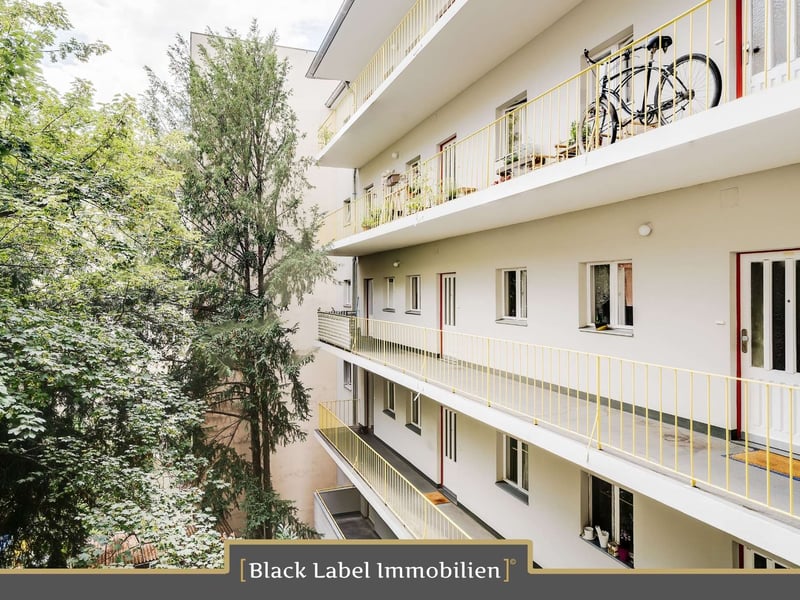
#13055_2 · Neukölln
~43 m² · 2 Zimmer
219.000 €
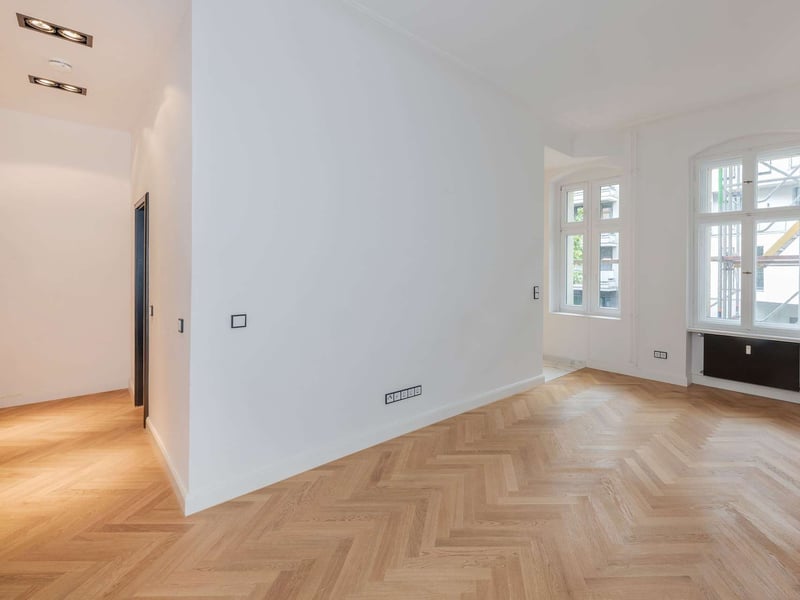
#D39_WE4 · Friedrichshain
~38 m² · 1 Zimmer
284.500 €
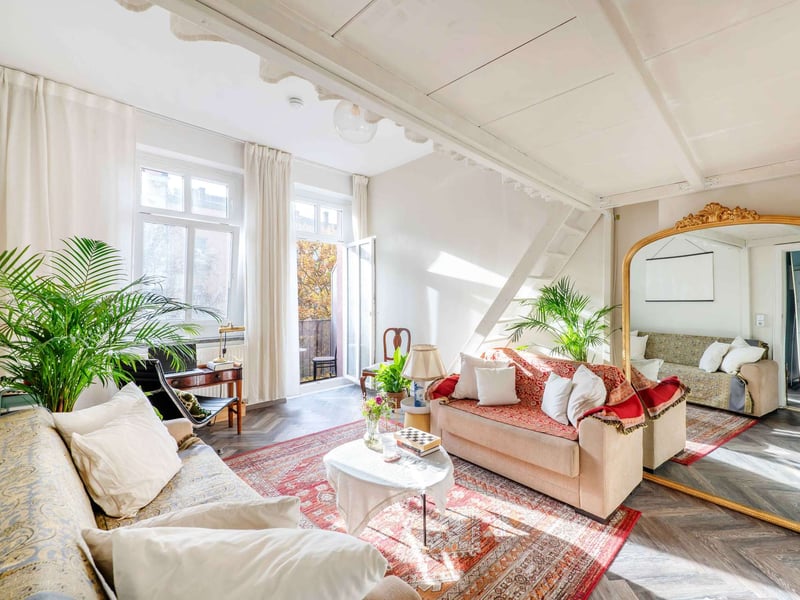
#19381 · Prenzlauer Berg
~37 m² · 1 Zimmer
235.000 €
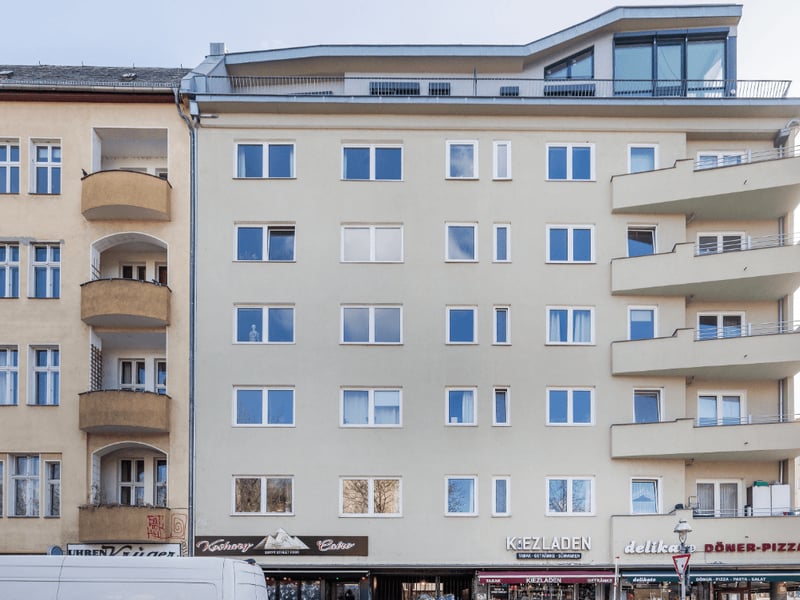
#19460_1 · Kreuzberg
~77 m² · 3 Zimmer
380.000 €
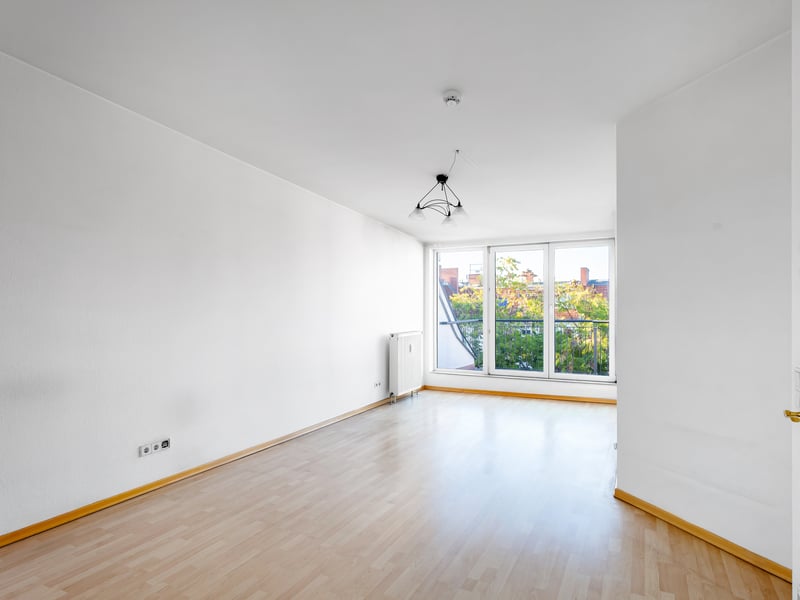
#8328 · Alt-Treptow
~67 m² · 3 Zimmer
395.000 €
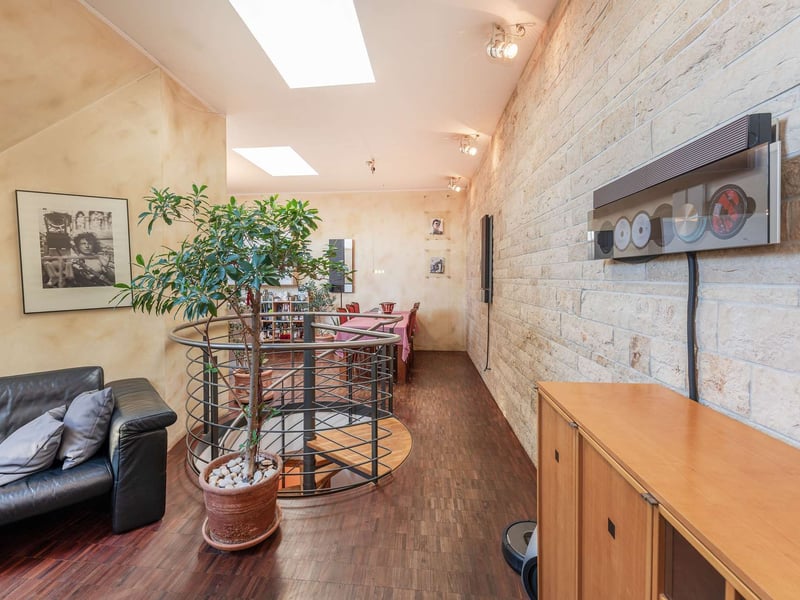
#18739_1 · Prenzlauer Berg
~99 m² · 3 Zimmer
768.000 €
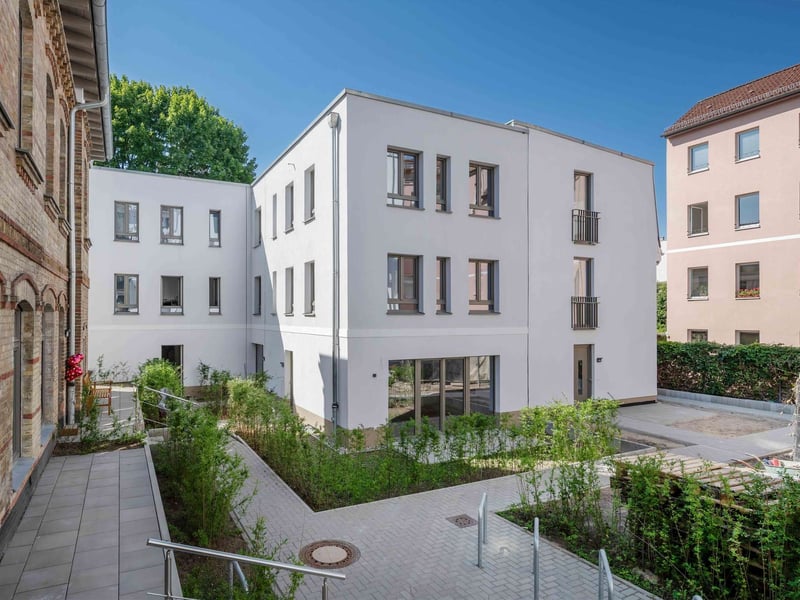
#19433 · Weißensee
~119 m² · 4 Zimmer
943.000 €
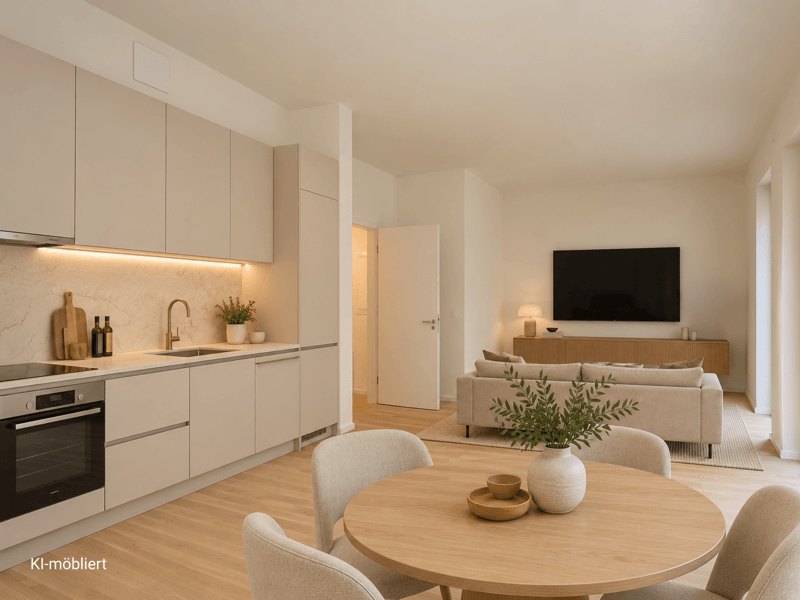
#REICH142 WE19 · Kreuzberg
~71 m² · 2 Zimmer
550.000 €
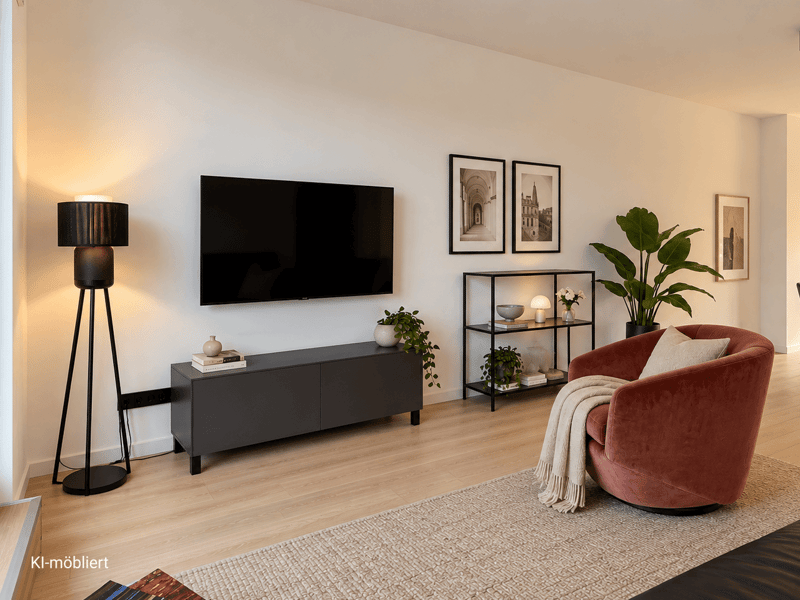
#WIAUE-WE36N · Wilmersdorf
~114 m² · 3.5 Zimmer
949.000 €
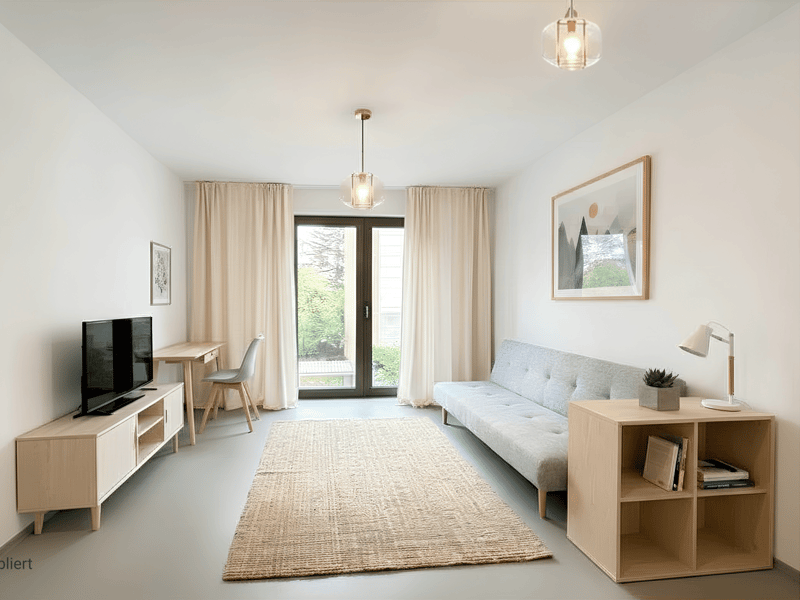
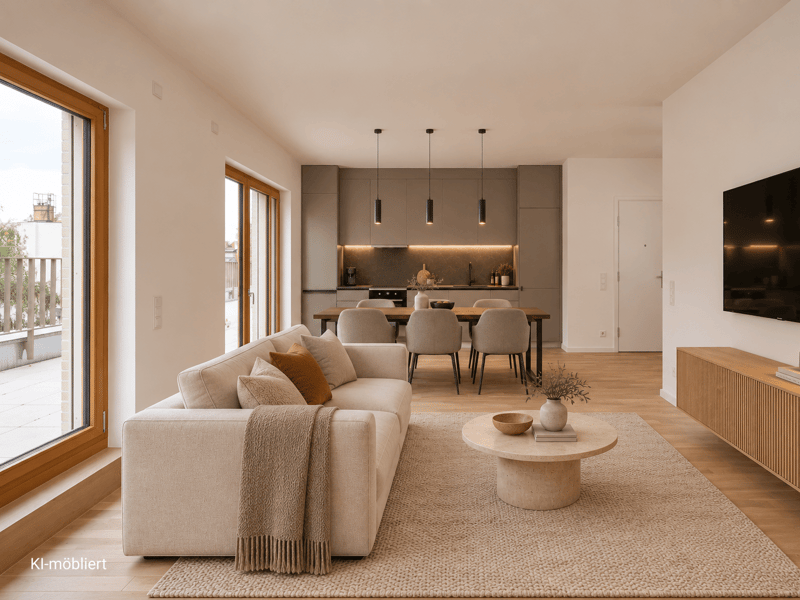
#REICH142 WE26 · Kreuzberg
~106 m² · 3 Zimmer
920.000 €
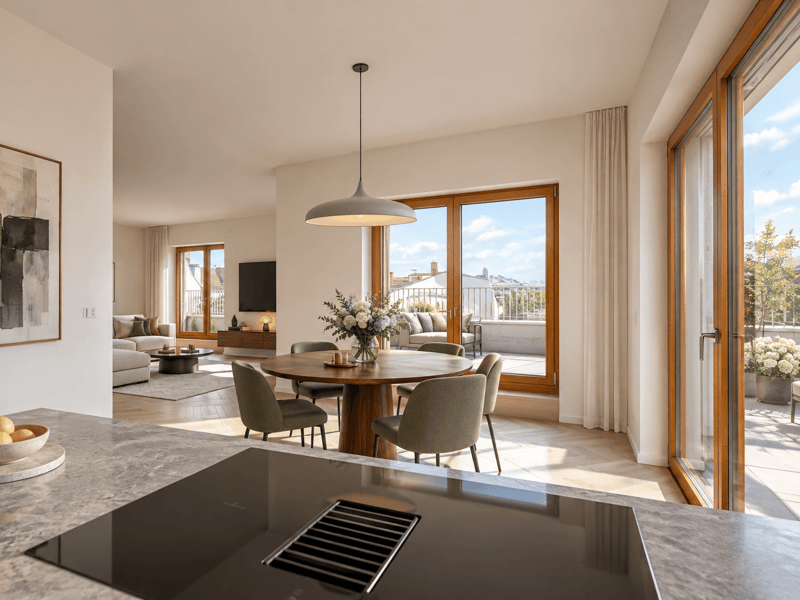
#REICH142 WE27 · Kreuzberg
~185 m² · 4 Zimmer
1.845.000 €
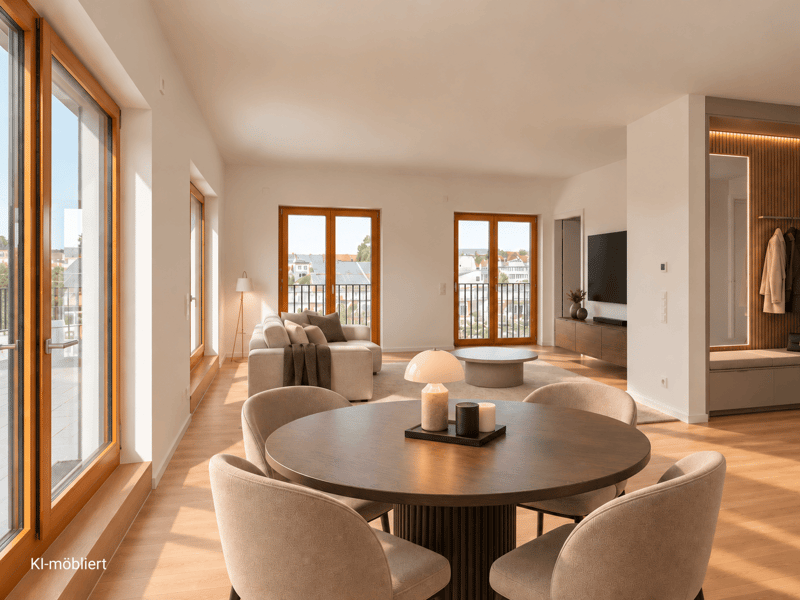
#REICH142 WE25 · Kreuzberg
~109 m² · 3 Zimmer
950.000 €
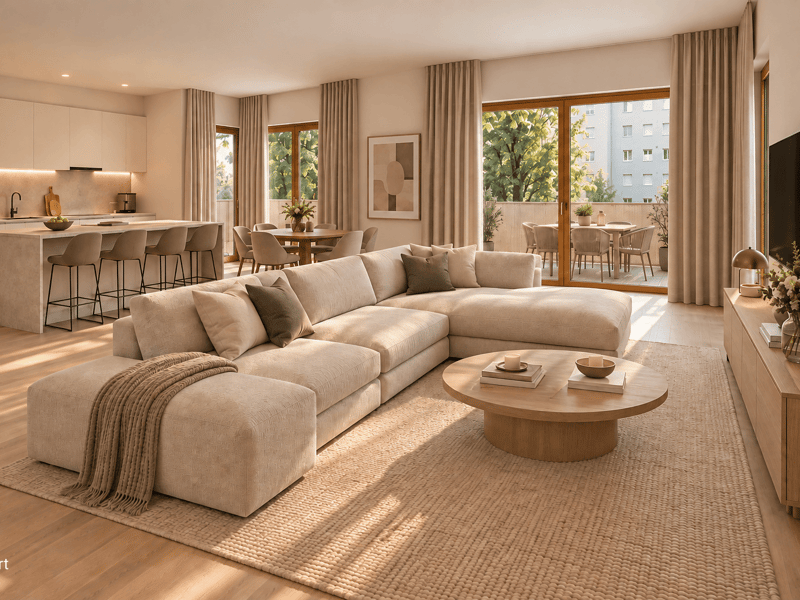
#REICH142 WE21 · Kreuzberg
~145 m² · 4 Zimmer
1.199.000 €
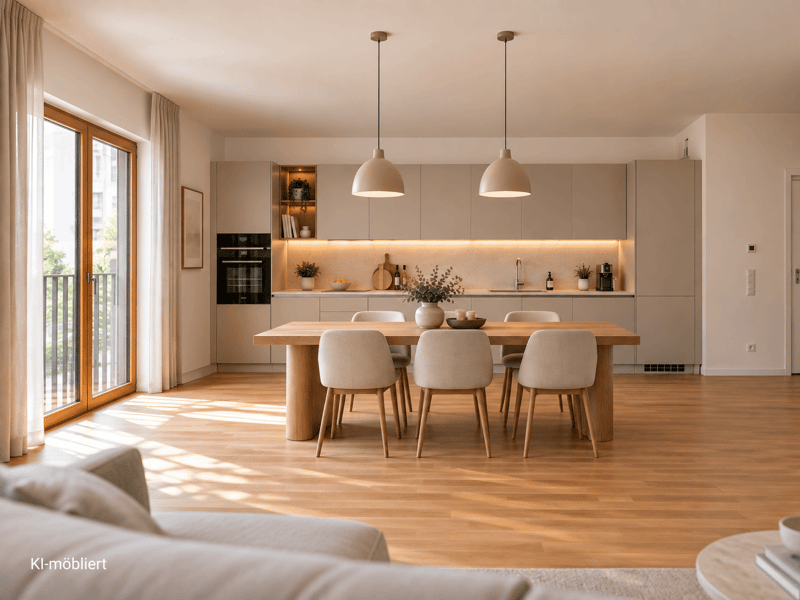
#REICH142 WE20 · Kreuzberg
~131 m² · 4 Zimmer
1.099.000 €
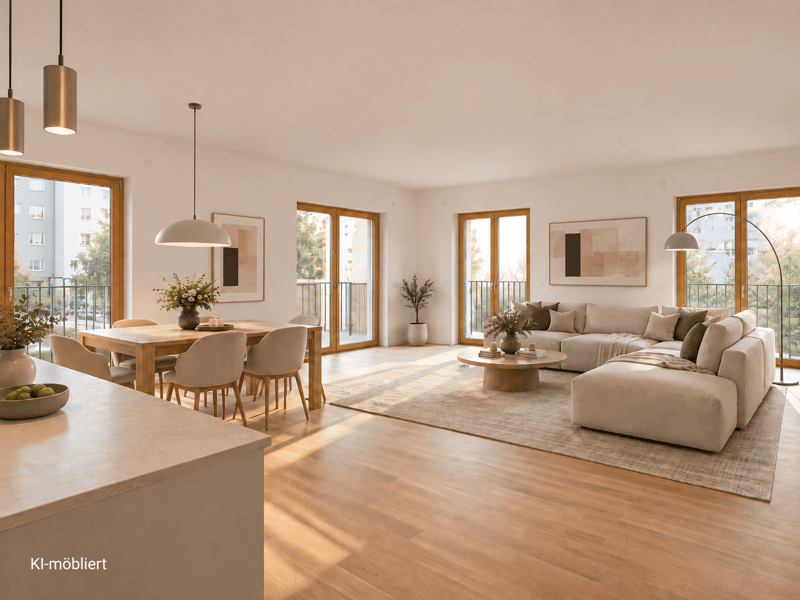
#REICH142 WE18 · Kreuzberg
~204 m² · 5 Zimmer
1.699.000 €
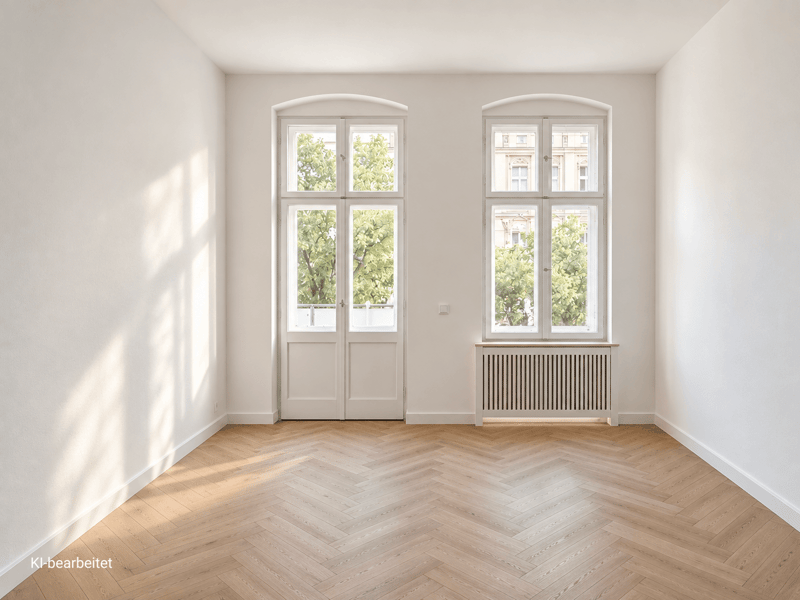
#LIEG WE10N2 · Kreuzberg
~55 m² · 2 Zimmer
300.000 €
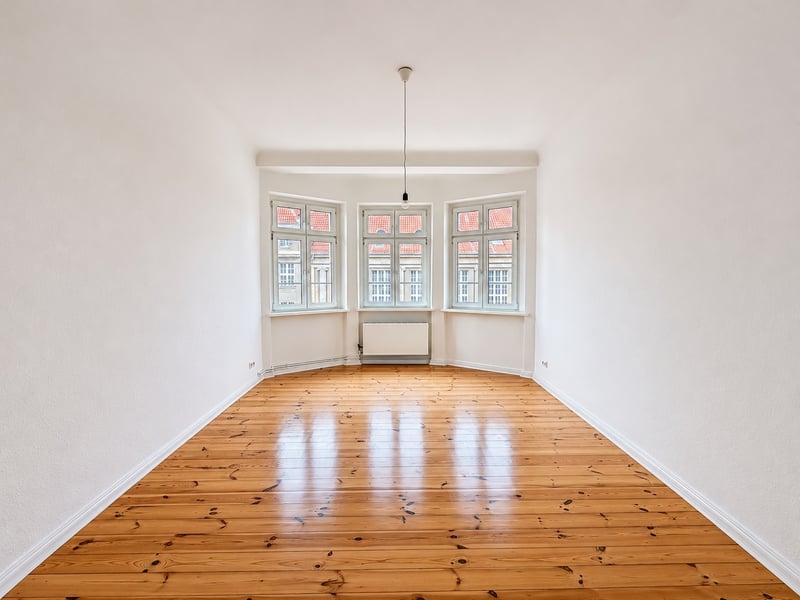
#8324 · Spandau
~68 m² · 2.5 Zimmer
268.000 €
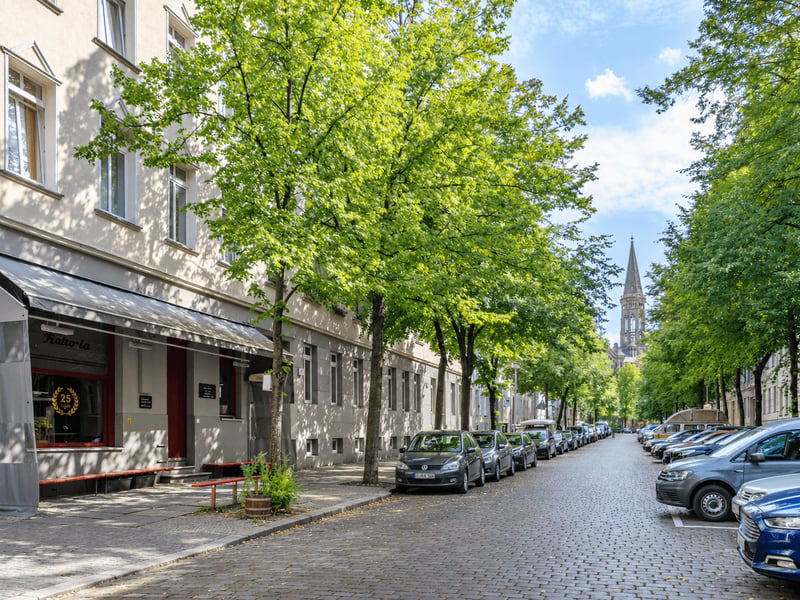
#19409 · Mitte
~83 m² · 3 Zimmer
545.000 €
Legen Sie ein Suchprofil an. Wir schicken Ihnen passende Angebote per E-Mail, bevor wir sie öffentlich vermarkten.
Schnelle Antwort Innerhalb von 24 Stunden
Persönliche Beratung Individuell auf Sie zugeschnitten
Flexible Termine Auch nach Feierabend

Basierend auf 366 Bewertungen
Ob Altbau, Neubau oder Penthouse: Wir vermitteln Eigentumswohnungen in allen Berliner Bezirken, bezugsfrei zur Eigennutzung oder vermietet als Kapitalanlage. Zu jedem Objekt liefern wir eine datenbasierte Einordnung der Lage, damit Sie Preis und Marktwert sicher beurteilen können.
Beim Kauf begleiten wir Sie von der ersten Anfrage über Besichtigung, Prüfung und Finanzierung bis zum Notartermin. Auch nach der Übergabe stehen wir für sie zur Verfügung. So kaufen Sie Ihre Wohnung in Berlin informiert, transparent und ohne Überraschungen.
Eine bezugsfreie Wohnung können Sie selbst beziehen oder neu vermieten und erzielen beim Wiederverkauf meist höhere Preise. Eine vermietete Wohnung ist günstiger und liefert ab dem ersten Tag Mieteinnahmen, bindet Sie aber an das bestehende Mietverhältnis. Welche Variante passt, hängt von Ihrem Ziel ab.
Der Quadratmeterpreis hängt stark von Bezirk, Lage, Baujahr und Zustand ab und reicht in Berlin von einfacheren Randlagen bis zu hochpreisigen Innenstadtquartieren. Pauschale Zahlen führen in die Irre. Wir ermitteln für jede Wohnung den marktgerechten Preis aus aktuellen Vergleichsverkäufen und der konkreten Mikrolage. Unsere Reports und Dashboards geben Ihnen eine gute, erste Orientierung.
Zu den Kaufnebenkosten zählen Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls die Maklerprovision. In Berlin liegen sie zusammen meist bei rund zehn bis zwölf Prozent des Kaufpreises. Diese Kosten sind in der Regel aus Eigenkapital zu tragen und sollten in Ihre Finanzierung eingeplant sein.
In Berlin beträgt die Grunderwerbsteuer sechs Prozent des Kaufpreises. Sie wird nach dem notariellen Kaufvertrag vom Finanzamt festgesetzt und ist Voraussetzung für die Eigentumsumschreibung im Grundbuch. Bei einer Wohnung für 500.000 Euro sind das 30.000 Euro, die Sie aus Eigenkapital aufbringen.
Beim Kauf einer Eigentumswohnung gilt seit Dezember 2020 das Prinzip der Provisionsteilung: Käufer und Verkäufer tragen die Maklerprovision je zur Hälfte. Der Käuferanteil liegt in Berlin üblicherweise bei 3,57 % inklusive Mehrwertsteuer – bei uns meist bei 2,97 % des Kaufpreises, jeweils für Käufer und Verkäufer. Die genaue Höhe weisen wir bei jedem Objekt transparent aus.
Als Faustregel sollten Sie mindestens die Kaufnebenkosten von rund zehn bis zwölf Prozent aus Eigenkapital aufbringen. Wie viel Eigenkapital Ihre Bank für eine Finanzierung verlangt, hängt auch von Ihren persönlichen wirtschaftlichen Voraussetzungen ab. Mehr Eigenkapital senkt Zinssatz und Rate. Den konkreten Bedarf klären Sie mit Ihrer Bank oder einem Finanzierungsberater.